Себестоимость сруба и оцилиндрованного бревна: формула и пример
27 августа 2026 г. · 9 мин
Как рассчитать точку безубыточности лесопильного производства: формула, три готовых примера для разных типов пилорам и способы снизить минимальный объём до прибыльности.
Один из самых частых запросов от владельцев лесопилок звучит так: «Мы пилим каждый день, заказы есть — а денег в конце месяца не остаётся. Что не так?»
Чаще всего ответ в том, что предприятие работает вблизи своей точки безубыточности — или даже ниже неё. Выручка покрывает текущие расходы, но не оставляет запаса. Любой сбой — поломка оборудования, задержка оплаты от покупателя, вынужденный простой — и месяц уходит в минус.
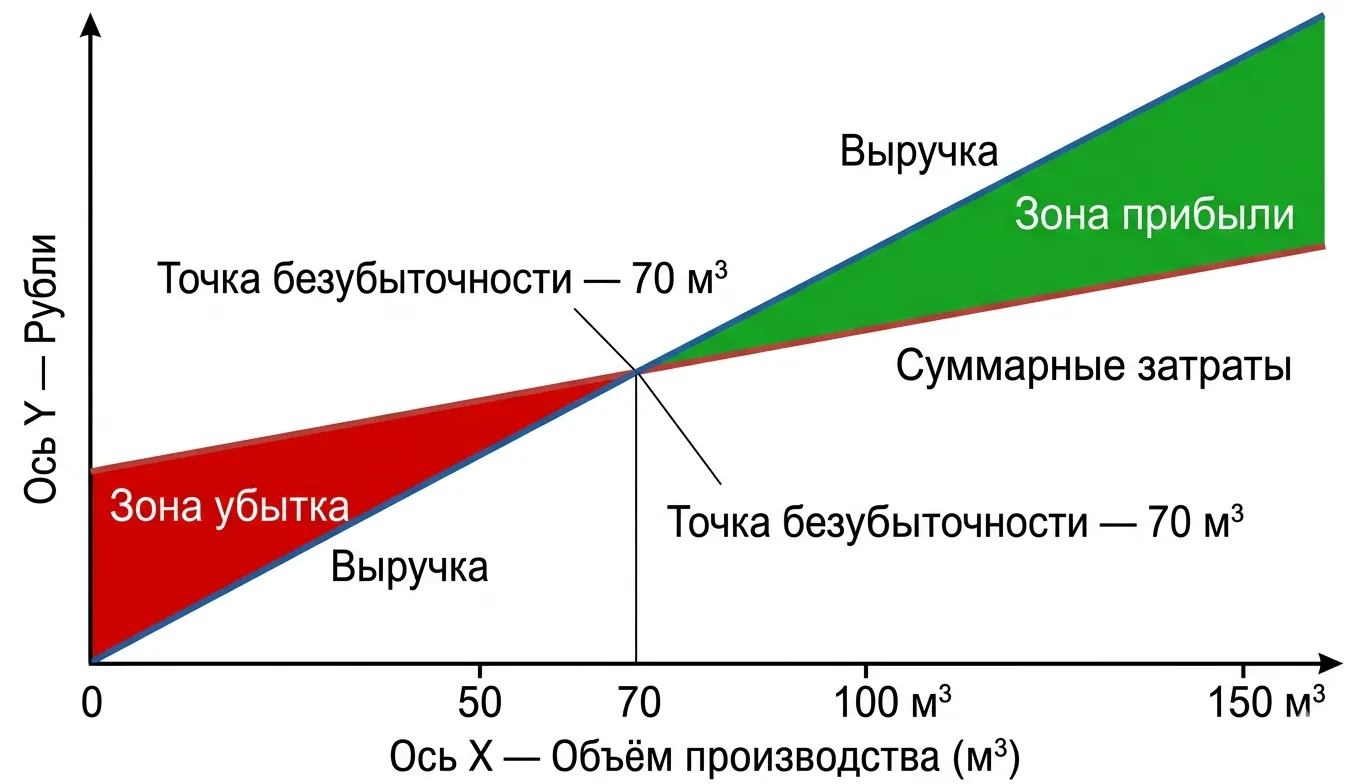
Точка безубыточности (ТБУ) — это не абстрактный финансовый показатель. Это конкретное число: минимальный объём пиломатериала в кубометрах, который нужно распилить и продать в месяц, чтобы не работать себе в убыток. Всё что сверх этой отметки — прибыль.
В этой статье разберём, как рассчитать точку безубыточности для лесопильного производства, покажем три готовых примера и объясним, как её снизить.
Логика проста: у любого производства есть два типа затрат.
Постоянные затраты — те, что идут независимо от того, сколько вы распилили. Аренда площадки, оклады мастера и охраны, амортизация оборудования, обслуживание и ремонт, налоги на имущество. Стоят 150 000 ₽/мес — платите их и при 50 м³, и при 500 м³.
Переменные затраты — растут вместе с объёмом. Сырьё (пиловочник), пилы и расходники, электроэнергия, сдельная оплата операторов. Распилили больше — потратили больше. Как правильно рассчитать каждую из этих статей, подробно разбирает статья о себестоимости одного кубометра пиломатериала.
Точка безубыточности — это объём, при котором выручка от продаж равна сумме всех затрат: и постоянных, и переменных.
ТБУ (м³) = Постоянные затраты в месяц / (Цена реализации − Переменные затраты на 1 м³)
Разница между ценой реализации и переменными затратами на единицу называется маржинальным вкладом — это то, сколько каждый проданный кубометр «добавляет» в покрытие постоянных затрат.
Исходные данные
| Параметр | Значение |
|---|---|
| Тип оборудования | Ленточная пилорама (малая) |
| Мощность производства | до 200 м³/мес |
| Цена реализации пиломатериала | 17 000 ₽/м³ |
| Цена кругляка (с доставкой) | 6 980 ₽/м³ |
| Коэффициент выхода пиломатериала | 58% |
Переменные затраты на 1 м³ пиломатериала
| Статья | ₽/м³ |
|---|---|
| Сырьё с учётом выхода (6 980 / 0,58) | 12 034 |
| Электроэнергия | 90 |
| Пилы и расходники | 120 |
| Сдельная оплата операторов со взносами | 910 |
| Итого переменных затрат | 13 154 |
Постоянные затраты в месяц
| Статья | ₽/мес |
|---|---|
| Аренда площадки | 85 000 |
| Оклад мастера со взносами | 152 500 |
| Амортизация пилорамы | 20 000 |
| Обслуживание и ремонт | 12 000 |
| Прочие (связь, налоги) | 8 000 |
| Итого постоянных затрат | 277 500 |
Расчёт точки безубыточности
Маржинальный вклад = 17 000 − 13 154 = 3 846 ₽/м³
ТБУ = 277 500 / 3 846 = 72 м³/мес
При плановой мощности 200 м³/мес пилорама выходит на безубыточность уже на 36% загрузки. Оставшиеся 128 м³ приносят чистую маржу.
Более типичный сценарий: арендованная площадка, 4 оператора, мастер, объём 300–400 м³/мес.
Переменные затраты на 1 м³
| Статья | ₽/м³ |
|---|---|
| Сырьё с учётом выхода 58% (6 800 / 0,58) | 11 724 |
| Доставка кругляка | 310 |
| Электроэнергия | 90 |
| Пилы и расходники | 142 |
| Сдельная оплата операторов (4 чел.) со взносами | 910 |
| Итого переменных затрат | 13 176 |
Постоянные затраты в месяц
| Статья | ₽/мес |
|---|---|
| Аренда площадки | 110 000 |
| Оклад мастера со взносами | 190 000 |
| Амортизация оборудования | 25 000 |
| Обслуживание и ремонт | 15 000 |
| Прочие накладные | 25 000 |
| Итого постоянных затрат | 365 000 |
Расчёт точки безубыточности
Маржинальный вклад = 17 000 − 13 176 = 3 824 ₽/м³
ТБУ = 365 000 / 3 824 = 95 м³/мес
При плане 300 м³/мес запас прочности = 300 − 95 = 205 м³ — хороший результат.
Когда мы впервые посчитали точку безубыточности — оказалось, что нам нужно пилить всего 65 кубов в месяц, чтобы не уйти в минус. А мы пилили 250. Это очень успокоило: даже плохой месяц с 120 кубами — всё равно прибыль.
Предприятие с двумя пилорамами, цехом строжки и собственной недвижимостью. Выручка неоднородная: часть продукции — обрезная доска (16 400 ₽/м³), часть — строганая (25 000 ₽/м³).
В таких случаях используют средневзвешенную цену реализации — по доле каждого вида в общем объёме.
Допустим, из 700 м³/мес: 500 м³ — обрезная (71%), 200 м³ — строганая (29%).
Средняя цена = 16 400 × 0,71 + 25 000 × 0,29 = 11 644 + 7 250 = 18 894 ₽/м³
Переменные затраты на 1 м³ (средние)
| Статья | ₽/м³ |
|---|---|
| Сырьё со взносами на потери | 10 526 |
| Доставка кругляка | 200 |
| Электроэнергия (пилорама + строжка) | 120 |
| Пилы, ножи, расходники | 160 |
| Сдельная оплата (10 операторов) со взносами | 1 040 |
| Итого переменных затрат | 12 046 |
Постоянные затраты в месяц
| Статья | ₽/мес |
|---|---|
| Коммунальные платежи (собственная площадка) | 35 000 |
| Оклады ИТР и административного персонала | 571 000 |
| Амортизация (2 пилорамы + строгальный станок) | 68 000 |
| Транспортные расходы (фиксированная часть) | 50 000 |
| Обслуживание и ремонт | 40 000 |
| Прочие накладные | 30 000 |
| Итого постоянных затрат | 794 000 |
Расчёт точки безубыточности
Маржинальный вклад = 18 894 − 12 046 = 6 848 ₽/м³
ТБУ = 794 000 / 6 848 = 116 м³/мес
При плане 700 м³/мес запас прочности — 584 м³, или 83% от объёма. Предприятие выдержит падение продаж более чем впятеро, прежде чем окажется в убытке.
| Показатель | Малая пилорама | Средняя пилорама | Крупная + переработка |
|---|---|---|---|
| Постоянные затраты, ₽/мес | 277 500 | 365 000 | 794 000 |
| Маржинальный вклад, ₽/м³ | 3 846 | 3 824 | 6 848 |
| Точка безубыточности, м³ | 72 | 95 | 116 |
| Плановый объём, м³/мес | 200 | 300 | 700 |
| Запас прочности, м³ | 128 | 205 | 584 |
| Запас прочности, % | 64% | 68% | 83% |
Чем сложнее и больше предприятие — тем выше абсолютная ТБУ в кубах, но тем лучше запас прочности в процентах за счёт более высокого маржинального вклада от глубокой переработки.
ТБУ можно снизить двумя путями: уменьшить постоянные затраты или увеличить маржинальный вклад на единицу продукции.
Пересмотр аренды. Если производство работает не в полную силу — возможно, площадка избыточна. Сдача части в субаренду или переезд на меньшую площадку снижают постоянные расходы без потери мощности.
Гибкий персонал. Оклад мастера — постоянная затрата. Если объём нестабильный, часть функций выгоднее закрывать сдельно, а не окладом.
Лизинг вместо покупки. Оборудование в лизинге не требует единовременных вложений; амортизационная нагрузка перекладывается на лизинговый платёж, который при необходимости можно реструктурировать.
Глубокая переработка. Строжка, сушка, торцовка, антисептирование — каждый следующий передел увеличивает цену реализации при относительно небольшом росте переменных затрат. Маржинальный вклад на строганом пиломатериале в 1,5–2 раза выше, чем на обрезном.
Рост коэффициента выхода. Увеличение выхода пиломатериала из бревна с 58% до 63% снижает стоимость сырья на единицу продукции примерно на 380 ₽/м³ — а значит, маржинальный вклад растёт на те же 380 ₽.
Ценовое позиционирование. Работа в нижнем ценовом сегменте («дешевле всех») снижает маржинальный вклад и поднимает ТБУ. Специализация на сортовом или сухом материале, поставки в B2B-сегмент с регулярными заказами дают более высокую цену реализации при сопоставимых затратах.
Если пилорама выпускает несколько видов пиломатериала с разной ценой и разными переменными затратами, для расчёта ТБУ используют средневзвешенный маржинальный вклад — как в примере №3.
Алгоритм:
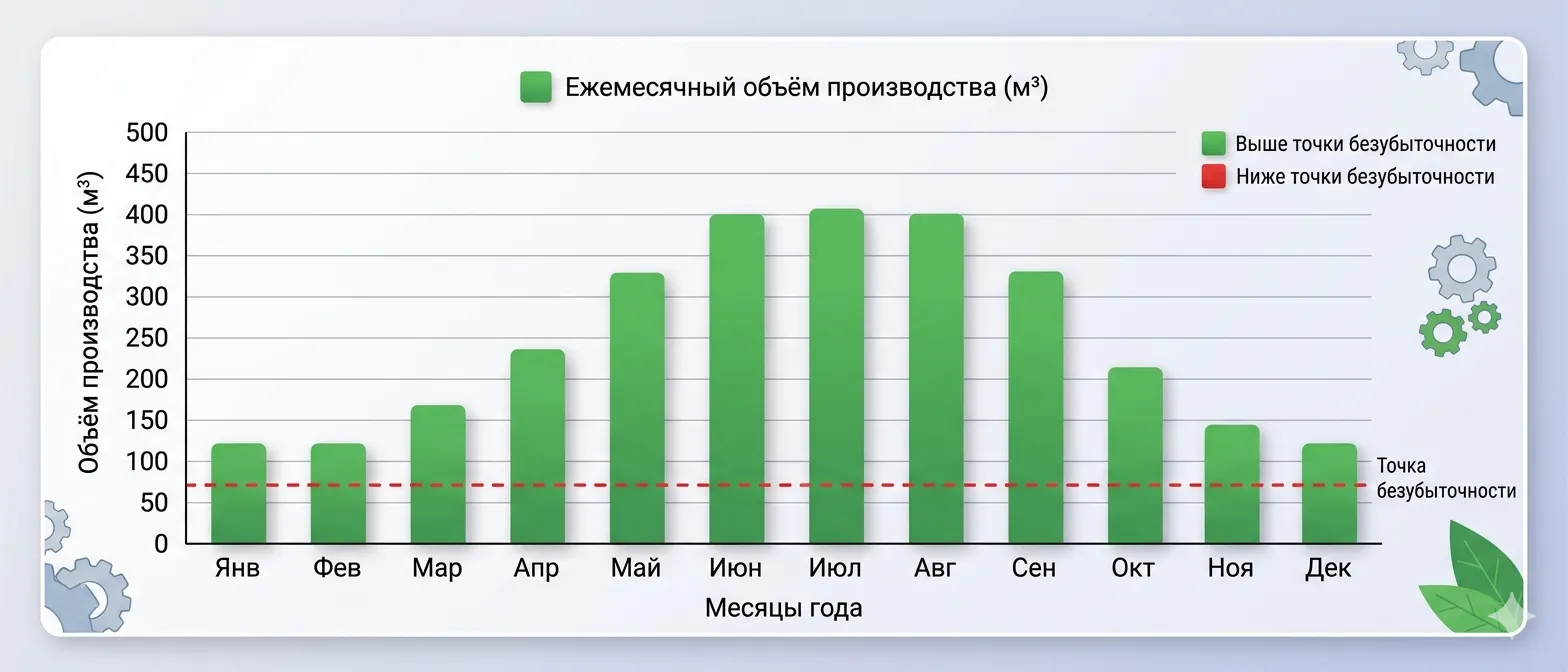
Лесопильное производство подвержено сезонным колебаниям: весна и лето — пик строительного спроса, зима — традиционное затишье. Грамотное использование ТБУ помогает управлять сезоном осознанно.
В «горячие» месяцы (апрель–август) реальный объём производства у средней пилорамы может быть 350–500 м³/мес — запас прочности огромный. В «мёртвый» сезон (ноябрь–февраль) объём падает до 100–150 м³/мес. Зная ТБУ = 95 м³/мес, владелец понимает: даже зимой предприятие работает с маржой, пусть и небольшой.
Без понимания ТБУ зимний спад вызывает панику. С ТБУ — это управляемая ситуация с понятными числами.
Один раз посчитать точку безубыточности — полезно. Следить за ней постоянно — необходимо. Постоянные затраты меняются (подняли аренду, взяли нового сотрудника), цены на сырьё и продукцию меняются — значит, меняется и ТБУ.
Чтобы ТБУ была актуальной, нужны свежие данные:
Именно для этого нужна система производственного учёта на пилораме: она накапливает эти данные по каждой партии и позволяет пересчитывать ТБУ в любой момент, не дожидаясь конца месяца.